Ελληνική Πολιτική
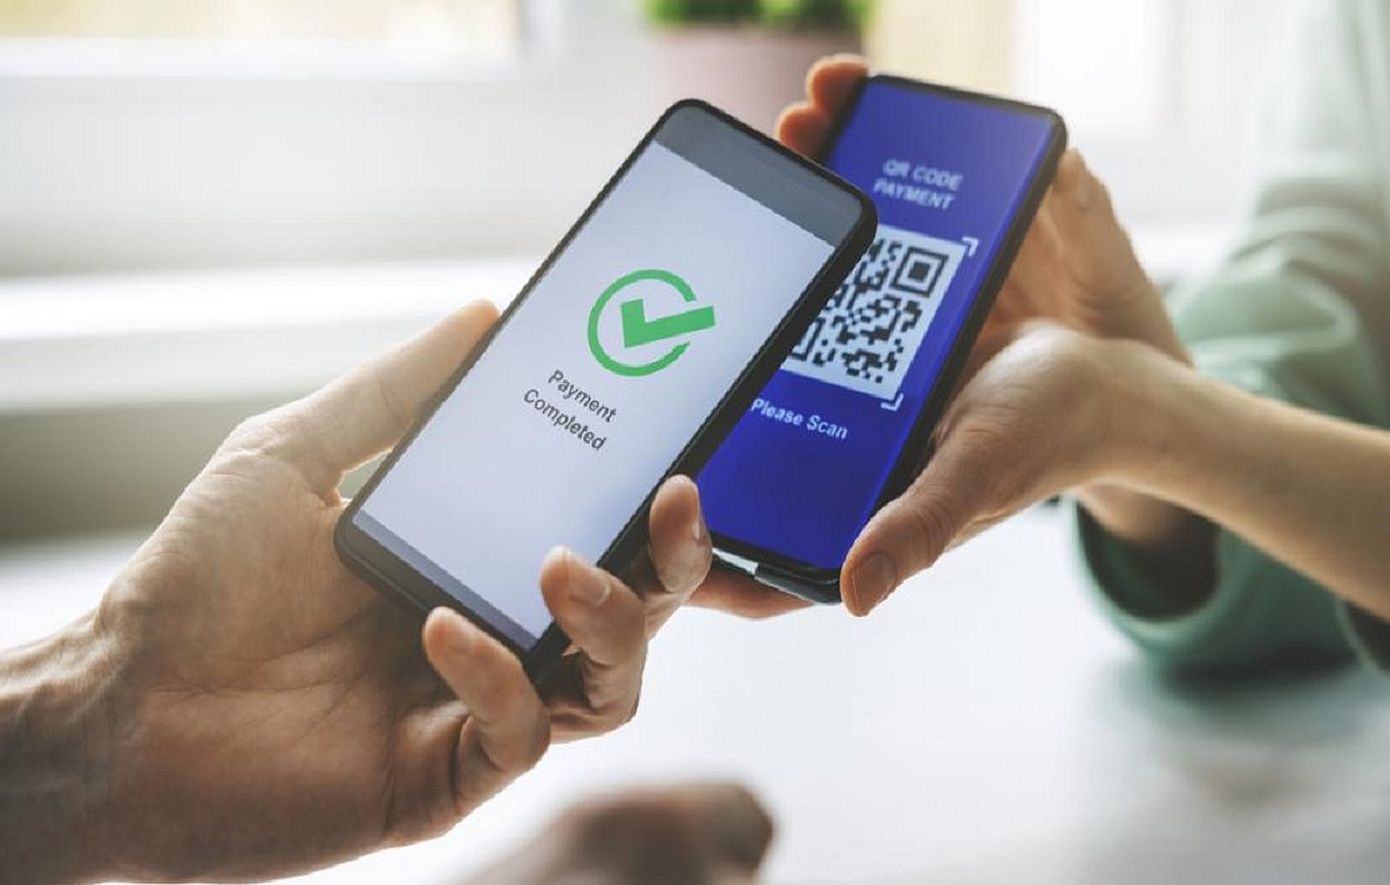
Το IRIS έγινε καθημερινότητα πλέον, ειδικά όταν στέλνουμε χρήματα σε φίλο με τον αριθμό κινητού.
Στο ταμείο του καταστήματος η ίδια υποδομή συχνά απαιτεί QR, άνοιγμα εφαρμογής τράπεζας και επιβεβαίωση, ενώ η κάρτα τελειώνει με ένα απλό tap.
Το ερώτημα στην αγορά δεν είναι αν το σύστημα «δουλεύει». Είναι γιατί η εμπειρία που κέρδισε εκατομμύρια χρήστες στο P2P δεν μεταφέρθηκε αυτούσια στο εμπόριο.
Η τεχνική απάντηση υπάρχει. Το IRIS P2P είναι μεταφορά μεταξύ λογαριασμών σε δευτερόλεπτα, χωρίς προμήθεια για τον ιδιώτη, δηλαδή για την τράπεζα.
Το IRIS Commerce και το IRIS στο POS περνούν από άλλη διαδρομή: Συμβατό τερματικό, δηλωμένος επαγγελματικός IBAN στην ΑΑΔΕ, QR στην οθόνη, σάρωση από την εφαρμογή της τράπεζας του πελάτη.
Στο ηλεκτρονικό ταμείο η ροή συχνά στέλνει τον αγοραστή στο περιβάλλον e-banking και η επιβεβαίωση δεν είναι πάντα άμεση.
Όσο το NFC του IRIS δεν έχει ενσωματωθεί —προγραμματίζεται προς τις αρχές του 2027— η κάρτα κερδίζει στον χρόνο.
Όχι επειδή είναι ασφαλέστερη. Επειδή είναι ήδη στο πορτοφόλι.
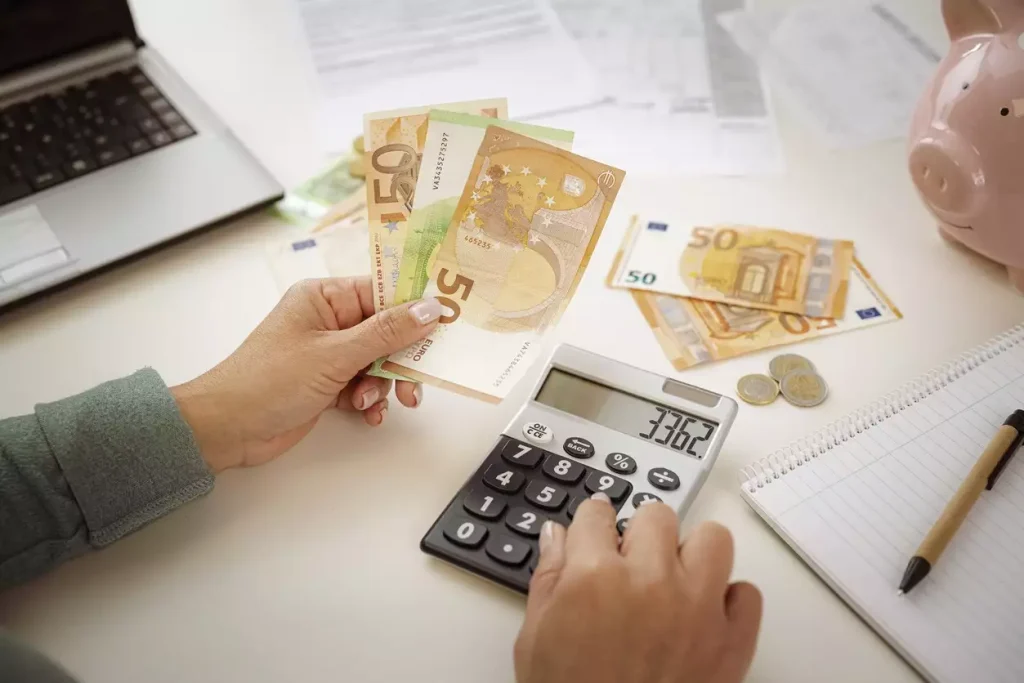
Η οικονομική απάντηση είναι πιο ενοχλητική. Κάθε χρέωση και πίστωση με Visa ή Mastercard αφήνει προμήθεια.
Για τον έμπορο το IRIS είναι φθηνότερο —σε αρκετές περιπτώσεις έως και 25% χαμηλότερη προμήθεια από την κάρτα, με ζώνες που κινούνται συχνά από ένα σταθερό μικρό ποσό έως περίπου 1%.
Για την τράπεζα, όμως, η κάρτα παραμένει το προϊόν με το μεγαλύτερο περιθώριο. Όσο περισσότερες συναλλαγές μένουν στο σχήμα των καρτών, τόσο λιγότερο επείγει να γίνει το IRIS το ίδιο αυτόματο με την ανέπαφη.
Από την 1η Δεκεμβρίου 2025 το IRIS είναι υποχρεωτικό στα φυσικά και ηλεκτρονικά καταστήματα. Οι μεγάλες τράπεζες το στηρίζουν στα χαρτιά.
Η καθημερινότητα στο ταμείο όμως συνεχίζει να ευνοεί την κάρτα: Λιγότερα βήματα, γνώριμη κίνηση, καμία ανακατεύθυνση σε εφαρμογή.
Το κράτος ήθελε φθηνότερες πληρωμές για τον έμπορο και λιγότερη εξάρτηση από τα διεθνή σχήματα καρτών. Οι πολίτες ήθελαν αυτό που ήδη γνώρισαν στο P2P: Άνοιγμα εφαρμογής, επιβεβαίωση, τέλος.