Provocateur
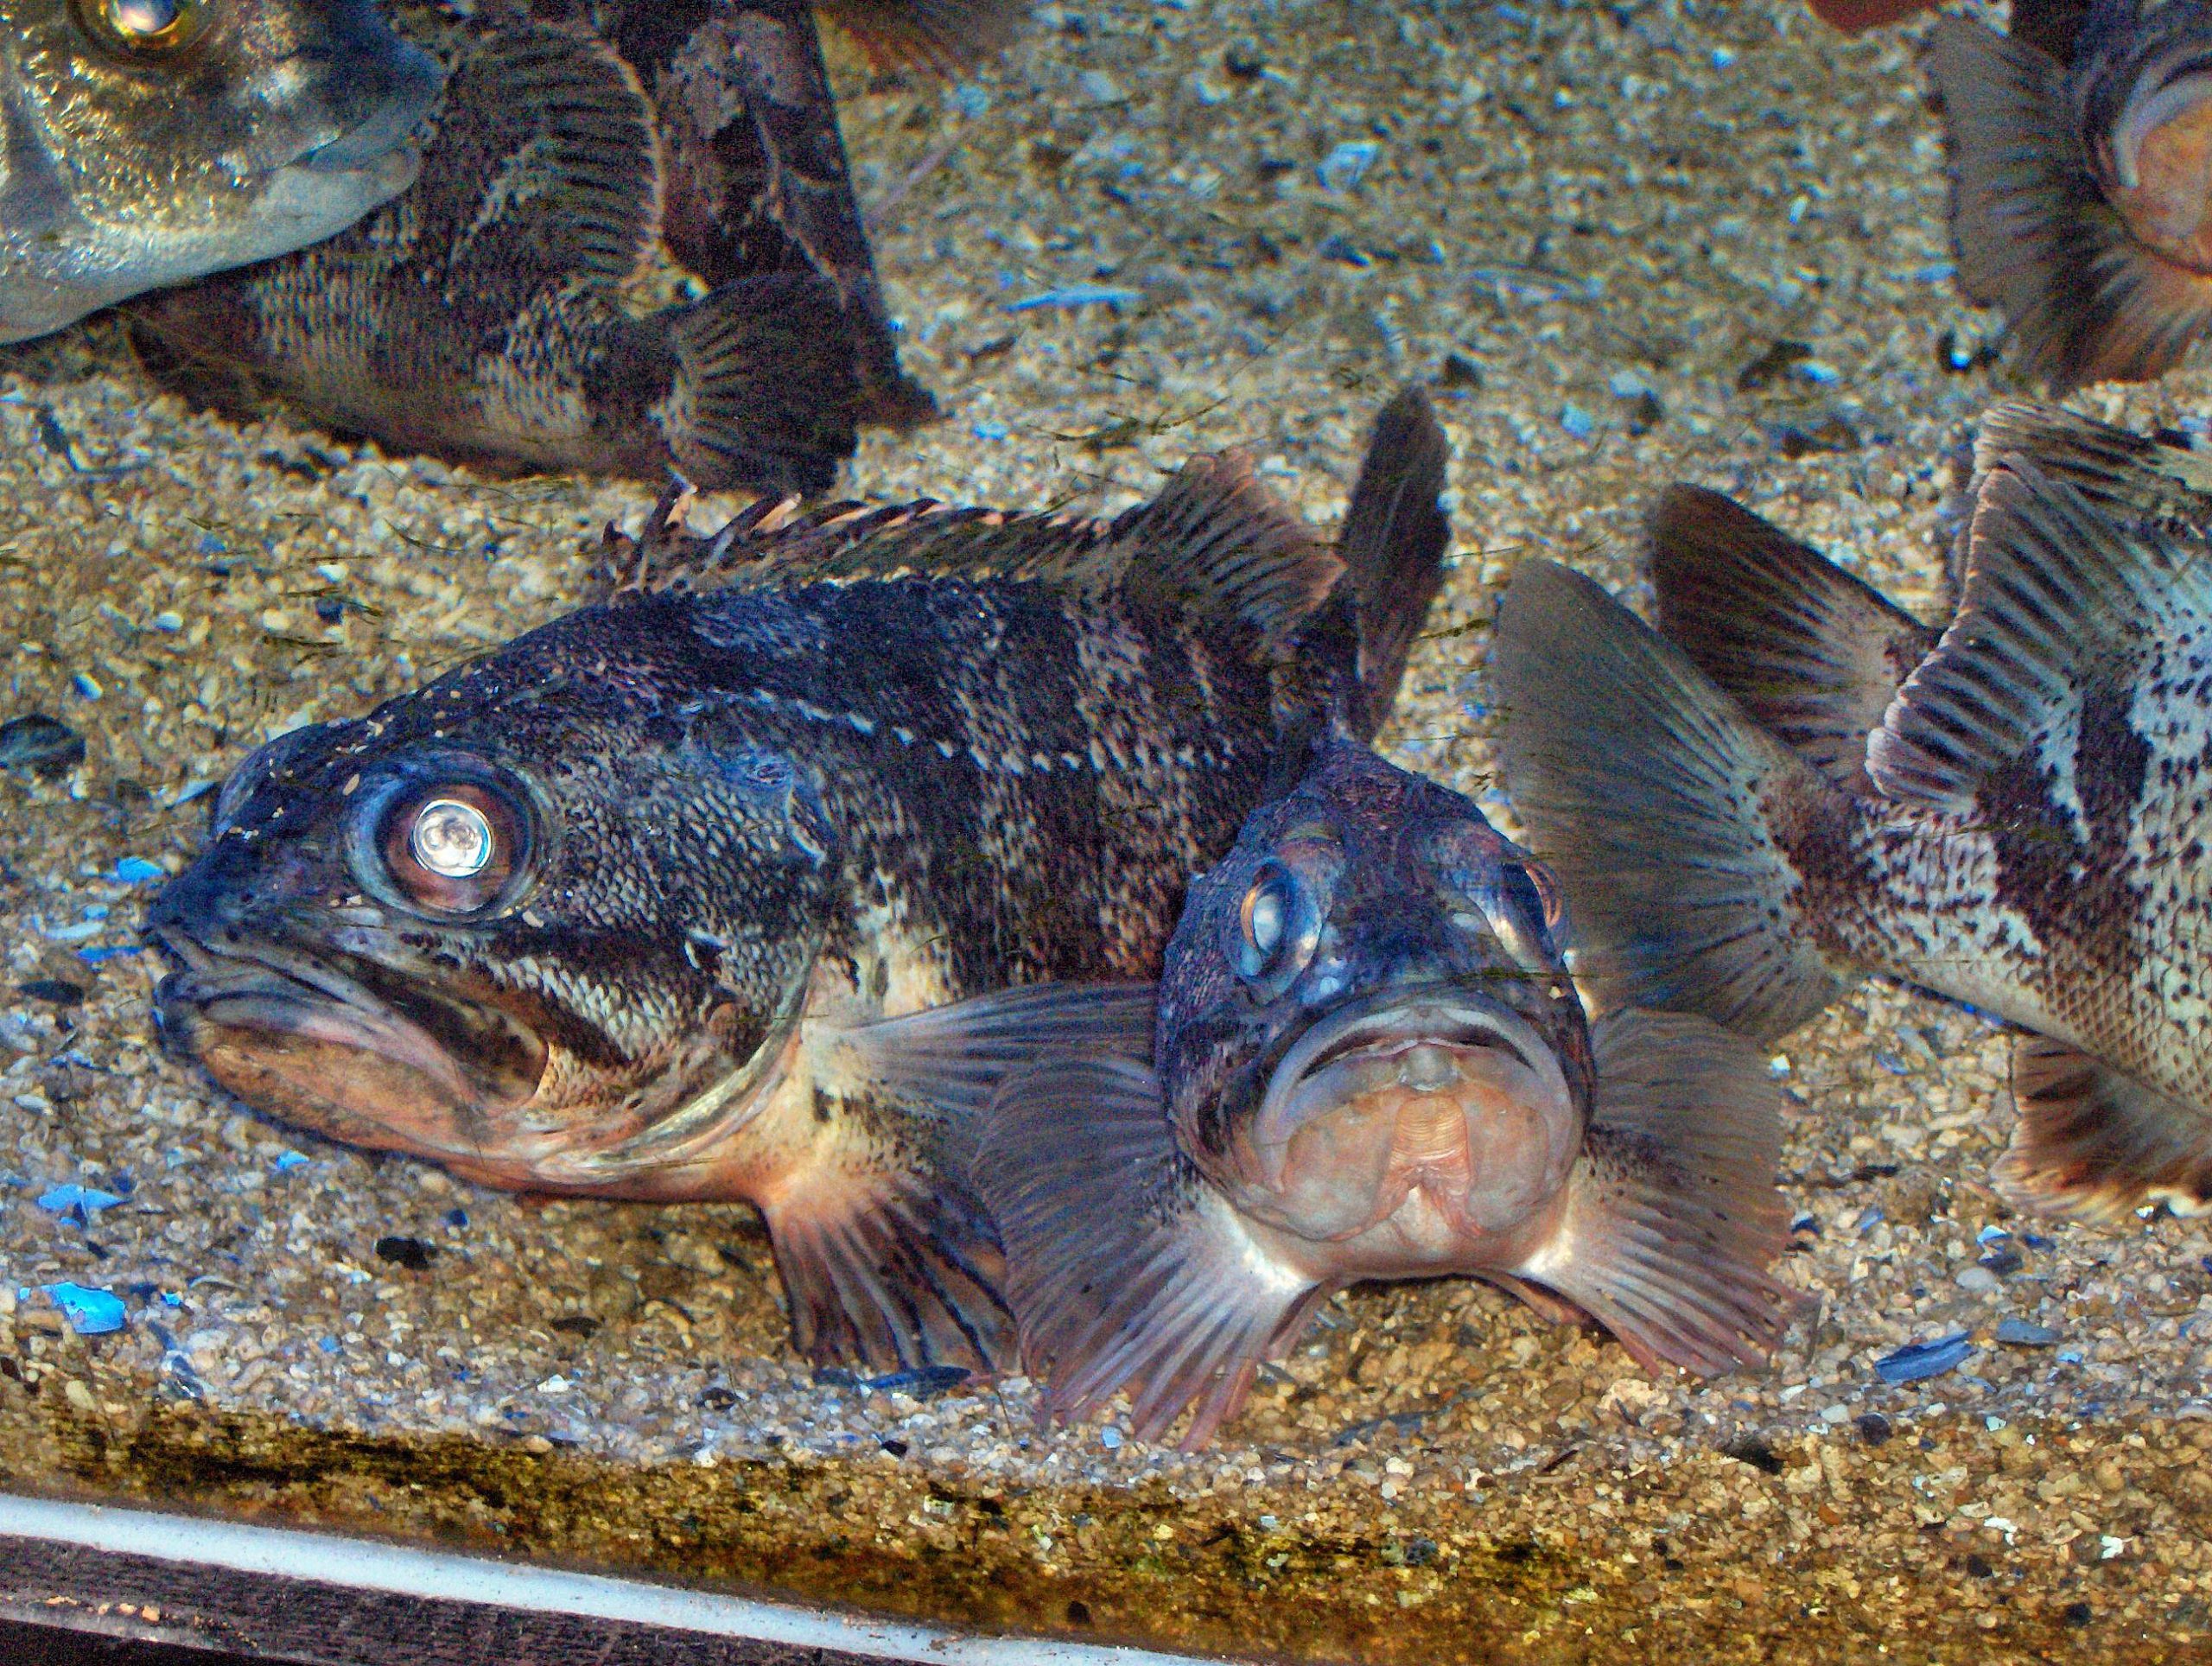
Μια ασυνήθιστη φορολογική απόφαση 3,5 κιλά σφυρίδας απασχόλησε τη Διεύθυνση Επίλυσης Διαφορών, η οποία τελικά ακύρωσε πρόστιμο 500 ευρώ που είχε επιβληθεί σε επιχείρηση της Σύρου με την αιτιολογία ότι κατά την γνώμη των εφοριακών, ήταν «πολύ φρέσκες»!
Στην πραγματικότητα ότι έγινε οφείλεται στον φορολογικό παροξυσμό που έχει δημιουργήσει η κυβέρνηση, χαρακτηρίζοντας ουσιαστικά εκ προοιμίου τους Έλληνες πολίτες και επιχειρηματίες ως «φοροφυγάδες» και επιχειρώντας έτσι να κυνηγήσουν μέχρι και ευτελή ποσά.
Η υπόθεση ξεκίνησε από επιτόπιο έλεγχο της ΥΕΔΔΕ Αττικής στις 22 Ιουλίου 2024, όταν ελεγκτές πραγματοποίησαν καταμέτρηση των νωπών ψαριών που βρίσκονταν στο ψυγείο της επιχείρησης.
Μεταξύ των αλιευμάτων εντοπίστηκαν 3,5 κιλά σφυρίδας, συνολικής αξίας αγοράς 98 ευρώ.
Η επιχείρηση είχε στη διάθεσή της τιμολόγιο και δελτίο αποστολής για την αγορά 8,3 κιλών σφυρίδας από προμηθευτή στις 15 Ιουλίου.
Οι ελεγκτές, ωστόσο, εκτίμησαν ότι τα ψάρια που βρίσκονταν στο ψυγείο δεν μπορούσαν να προέρχονται από τη συγκεκριμένη αγορά.
Το βασικό στοιχείο στο οποίο στηρίχθηκε η εκτίμηση ήταν η κατάσταση των αλιευμάτων. Η νεκρική ακαμψία, η εικόνα των ματιών και άλλα χαρακτηριστικά τους κρίθηκαν από τον έλεγχο ως ενδείξεις ότι επρόκειτο για ψάρια που είχαν αγοραστεί σε μεταγενέστερο χρόνο, μέσα στις προηγούμενες επτά ημέρες.
Με βάση αυτή την εκτίμηση, οι ελεγκτές θεώρησαν ότι η επιχείρηση δεν διέθετε το απαιτούμενο φορολογικό στοιχείο για την αγορά και επέβαλαν πρόστιμο 500 ευρώ, παρότι η αξία της επίμαχης ποσότητας ήταν μόλις 98 ευρώ.
Η εταιρεία αμφισβήτησε την παράβαση και προσκόμισε τα σχετικά παραστατικά, υποστηρίζοντας ότι τα 3,5 κιλά αποτελούσαν μέρος της νόμιμης αγοράς των 8,3 κιλών που είχε πραγματοποιηθεί στις 15 Ιουλίου.
Ο έλεγχος, ωστόσο, δεν άλλαξε θέση και η υπόθεση οδηγήθηκε στη Διεύθυνση Επίλυσης Διαφορών.
Εκεί εξετάστηκε αν τα στοιχεία που είχαν συγκεντρώσει οι ελεγκτές ήταν επαρκή ώστε να αποδειχθεί ότι η σφυρίδα είχε αγοραστεί σε διαφορετική ημερομηνία από αυτή που ανέφεραν τα παραστατικά.
Η ΔΕΔ έκρινε ότι ο έλεγχος δεν είχε τεκμηριώσει με επαρκή και αντικειμενικό τρόπο το συμπέρασμά του.
Όπως προκύπτει από την απόφαση, δεν είχε πραγματοποιηθεί πλήρης διαδικασία ελεγκτικής επαλήθευσης των αποθεμάτων, ενώ η εκτίμηση για την ηλικία των ψαριών βασίστηκε κυρίως στη φυσική τους κατάσταση.
Παράλληλα, σύμφωνα με τη ΔΕΔ, στην έκθεση ελέγχου δεν υπήρχαν επαρκή επιστημονικά ή άλλα αντικειμενικά στοιχεία που να αποδεικνύουν ότι τα ψάρια ήταν προϊόν μεταγενέστερης αγοράς.
Ούτε κρίθηκε ότι είχαν αντικρουστεί με επάρκεια τα τιμολόγια και τα λοιπά παραστατικά που είχε προσκομίσει η επιχείρηση.
Με δεδομένο ότι η Φορολογική Διοίκηση οφείλει να στηρίζει τις διαπιστώσεις της σε συγκεκριμένα και επαρκώς τεκμηριωμένα στοιχεία, η ΔΕΔ έκανε δεκτή την προσφυγή της εταιρείας.
Το αποτέλεσμα ήταν η ακύρωση του προστίμου των 500 ευρώ.
Η υπόθεση παρουσιάζει ιδιαίτερο ενδιαφέρον, καθώς δείχνει ότι ακόμη και σε έναν επιτόπιο φορολογικό έλεγχο, μια εκτίμηση που βασίζεται σε φυσικά χαρακτηριστικά προϊόντων δεν αρκεί από μόνη της για την επιβολή προστίμου, εφόσον δεν συνοδεύεται από επαρκή αντικειμενική τεκμηρίωση.