Έρχεται «βαρύς» χειμώνας. Στις τσέπες μας...
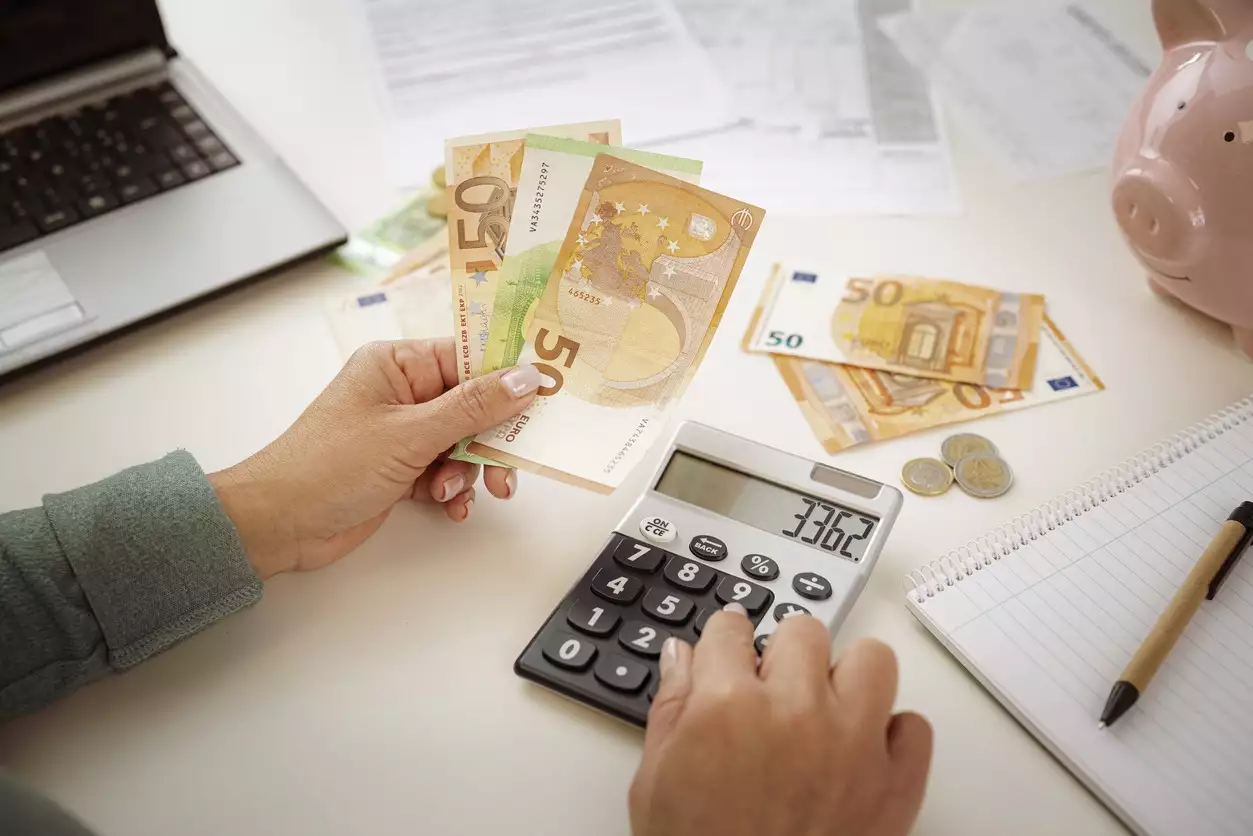
Νέα δυνατότητα για τη σταδιακή εξόφληση παλαιών χρεών προς την Εφορία και τα ασφαλιστικά ταμεία δίνει η ρύθμιση των 120 δόσεων, η οποία αυξάνει τον χρόνο αποπληρωμής και μειώνει τη μηνιαία επιβάρυνση για όσους πληρούν τις προϋποθέσεις.
Το νέο πλαίσιο αφορά ληξιπρόθεσμες οφειλές που είχαν δημιουργηθεί έως και τις 31 Δεκεμβρίου 2024, ενώ προβλέπει ελάχιστη μηνιαία καταβολή 30 ευρώ.
Παράλληλα, δίνεται η δυνατότητα σε περίπου 35.000 οφειλέτες που βρίσκονται ήδη στη ρύθμιση των 72 δόσεων να μεταφέρουν το υπόλοιπο του χρέους τους στο νέο καθεστώς.
Ποια χρέη εντάσσονται
Στις 120 δόσεις μπορούν να υπαχθούν οφειλές προς την Εφορία και τα ασφαλιστικά ταμεία που είχαν καταστεί ληξιπρόθεσμες έως τις 31 Δεκεμβρίου 2024 και δεν βρίσκονταν σε ενεργή ρύθμιση στις 30 Σεπτεμβρίου 2026.
Η νέα ημερομηνία αναφοράς διευρύνει την περίμετρο σε σχέση με το προηγούμενο καθεστώς, καθώς πλέον καλύπτονται και οφειλές που δημιουργήθηκαν μέσα στο 2024.
Οι αιτήσεις μπορούν να υποβληθούν μέχρι τις 30 Ιουνίου 2027. Η ρύθμιση ενεργοποιείται με την πληρωμή της πρώτης δόσης εντός τριών εργάσιμων ημερών από την υποβολή της αίτησης, ενώ οι επόμενες δόσεις καταβάλλονται μέχρι την τελευταία εργάσιμη ημέρα κάθε μήνα.
Τι ισχύει για όσους έχουν ήδη 72 δόσεις
Ιδιαίτερη πρόβλεψη υπάρχει για περίπου 35.000 οφειλέτες που ήδη εξυπηρετούν ρύθμιση 72 δόσεων.
Οι συγκεκριμένοι οφειλέτες μπορούν, εφόσον πληρούν τις προϋποθέσεις, να ζητήσουν τη μεταφορά του ανεξόφλητου υπολοίπου στις 120 δόσεις. Με αυτόν τον τρόπο αυξάνεται ο χρόνος αποπληρωμής και μειώνεται το ποσό που καταβάλλεται κάθε μήνα.
Το επιτόκιο της ρύθμισης ανέρχεται σε 5,84%. Αυτό σημαίνει ότι η χαμηλότερη μηνιαία δόση δεν συνεπάγεται και μικρότερο συνολικό κόστος, καθώς η μεγαλύτερη διάρκεια αποπληρωμής αυξάνει τους τόκους που θα καταβληθούν μέχρι την εξόφληση.
Οι προϋποθέσεις για την ένταξη
Η ένταξη δεν γίνεται αυτόματα. Ο ενδιαφερόμενος θα πρέπει κατά την ημερομηνία της αίτησης να έχει τακτοποιήσει την υπόλοιπη φορολογική και ασφαλιστική του εικόνα.
Συγκεκριμένα, απαιτείται:
- να μην υπάρχουν άλλες αρρύθμιστες ληξιπρόθεσμες οφειλές,
- οι οφειλές που εξαιρούνται από τη ρύθμιση να έχουν εξοφληθεί ή να έχουν ενταχθεί σε άλλη διαθέσιμη ρύθμιση,
- να έχουν υποβληθεί οι δηλώσεις φορολογίας εισοδήματος των τελευταίων πέντε ετών,
- να μην υπάρχει αμετάκλητη καταδίκη για φοροδιαφυγή ή λαθρεμπορία.
Επομένως, χρέη που δημιουργήθηκαν από την 1η Ιανουαρίου 2025 και μετά δεν μπορούν να παραμείνουν αρρύθμιστα. Θα πρέπει να έχουν εξοφληθεί ή να έχουν υπαχθεί στην πάγια ρύθμιση.
Πότε χάνεται η ρύθμιση
Η ένταξη στις 120 δόσεις δεν σημαίνει ότι ο οφειλέτης μπορεί στη συνέχεια να αφήνει απλήρωτες νέες υποχρεώσεις.
Η ρύθμιση μπορεί να χαθεί εάν δεν καταβληθούν δύο συνεχόμενες μηνιαίες δόσεις ή εάν υπάρξει καθυστέρηση μεγαλύτερη των δύο μηνών στην καταβολή των δύο τελευταίων δόσεων.
Απώλεια της ρύθμισης μπορεί επίσης να προκύψει εάν ο οφειλέτης δεν εξοφλήσει ή δεν τακτοποιήσει μέσα σε έναν μήνα άλλες ληξιπρόθεσμες οφειλές που δεν έχουν ενταχθεί στο πρόγραμμα.
Το ίδιο ισχύει και για νέα χρέη: εφόσον δημιουργηθούν και δεν εξοφληθούν ή ρυθμιστούν μέσα σε τρεις μήνες από τη λήξη της προθεσμίας πληρωμής τους, υπάρχει κίνδυνος απώλειας της ρύθμισης.
Σε περίπτωση απώλειας, το υπόλοιπο της οφειλής καθίσταται άμεσα απαιτητό.
Τι κερδίζει ο οφειλέτης
Όσο οι δόσεις καταβάλλονται κανονικά, προβλέπονται σημαντικές διευκολύνσεις για τον οφειλέτη.
Μεταξύ άλλων, μπορεί να εκδίδεται αποδεικτικό ενημερότητας, αναστέλλεται η ποινική δίωξη για τις οφειλές όσο τηρείται η ρύθμιση, ενώ με την πλήρη εξόφληση εξαλείφεται το αξιόποινο.
Παράλληλα, αναστέλλεται η λήψη νέων αναγκαστικών μέτρων και η συνέχιση της αναγκαστικής εκτέλεσης σε απαιτήσεις, κινητά και ακίνητα. Υπό συγκεκριμένες προϋποθέσεις, μπορεί να υπάρξει και περιορισμός των συνεπειών από κατασχέσεις εις χείρας τρίτων για μελλοντικές απαιτήσεις που συνδέονται αποκλειστικά με τις ρυθμισμένες οφειλές.
Πόσο κοστίζει η αποπληρωμή σε 120 δόσεις
Το τελικό ποσό εξαρτάται από το ύψος της οφειλής και τη διάρκεια αποπληρωμής.
Με επιτόκιο 5,84%, ενδεικτικά:
- Χρέος 5.000 ευρώ: περίπου 55 ευρώ τον μήνα και συνολικά περίπου 6.613 ευρώ, εκ των οποίων περίπου 1.613 ευρώ είναι τόκοι.
- Χρέος 10.000 ευρώ: περίπου 110 ευρώ τον μήνα και συνολική καταβολή περίπου 13.226 ευρώ, με τους τόκους να φτάνουν περίπου τα 3.226 ευρώ.
- Χρέος 20.000 ευρώ: περίπου 220 ευρώ τον μήνα και συνολική αποπληρωμή περίπου 26.452 ευρώ, από τα οποία περίπου 6.452 ευρώ αντιστοιχούν σε τόκους.
Η ρύθμιση προσφέρει έτσι περισσότερο χρόνο για την εξόφληση των παλαιών οφειλών, όμως η επιλογή του μεγαλύτερου αριθμού δόσεων αυξάνει το συνολικό κόστος λόγω των τόκων.
MOST READ 72h
PRONEWS.GR / Ευρωπαϊκή Ένωση
Τέλος η BioNTech των εμβολίων mRNA
PRONEWS.GR / Εσωτερική Ασφάλεια
Ρομά ξυλοκόπησαν νηπιαγωγό
PRONEWS.GR / Provocateur
16.533 ευρώ σε ερωτική «φωλιά»
PRONEWS.GR / Ένοπλες Συγκρούσεις
Κίεβο: Ηλεκτρισμός, τέλος!
MOST POPULAR 24h
PRONEWS.GR / Provocateur
16.533 ευρώ σε ερωτική «φωλιά»
PRONEWS.GR / Ένοπλες Συγκρούσεις
Κίεβο: Ηλεκτρισμός, τέλος!
ΣΧΟΛΙΑΣΤΕ ΤΟ ΑΡΘΡΟ
Tο pronews.gr δημοσιεύει κάθε σχόλιο το οποίο είναι σχετικό με το θέμα στο οποίο αναφέρεται το άρθρο. Ο καθένας έχει το δικαίωμα να εκφράζει ελεύθερα τις απόψεις του. Ωστόσο, αυτό δεν σημαίνει ότι υιοθετούμε τις απόψεις αυτές και διατηρούμε το δικαίωμα να μην δημοσιεύουμε συκοφαντικά ή υβριστικά σχόλια όπου τα εντοπίζουμε. Σε κάθε περίπτωση ο καθένας φέρει την ευθύνη των όσων γράφει και το pronews.gr ουδεμία νομική ή άλλα ευθύνη φέρει.
Δικαίωμα συμμετοχής στη συζήτηση έχουν μόνο όσοι έχουν επιβεβαιώσει το email τους στην υπηρεσία disqus. Εάν δεν έχετε ήδη επιβεβαιώσει το email σας, μπορείτε να ζητήσετε να σας αποσταλεί νέο email επιβεβαίωσης από το disqus.com
Όποιος χρήστης της πλατφόρμας του disqus.com ενδιαφέρεται να αναλάβει διαχείριση (moderating) των σχολίων στα άρθρα του pronews.gr σε εθελοντική βάση, μπορεί να στείλει τα στοιχεία του και στοιχεία επικοινωνίας στο [email protected] και θα εξεταστεί άμεσα η υποψηφιότητά του.