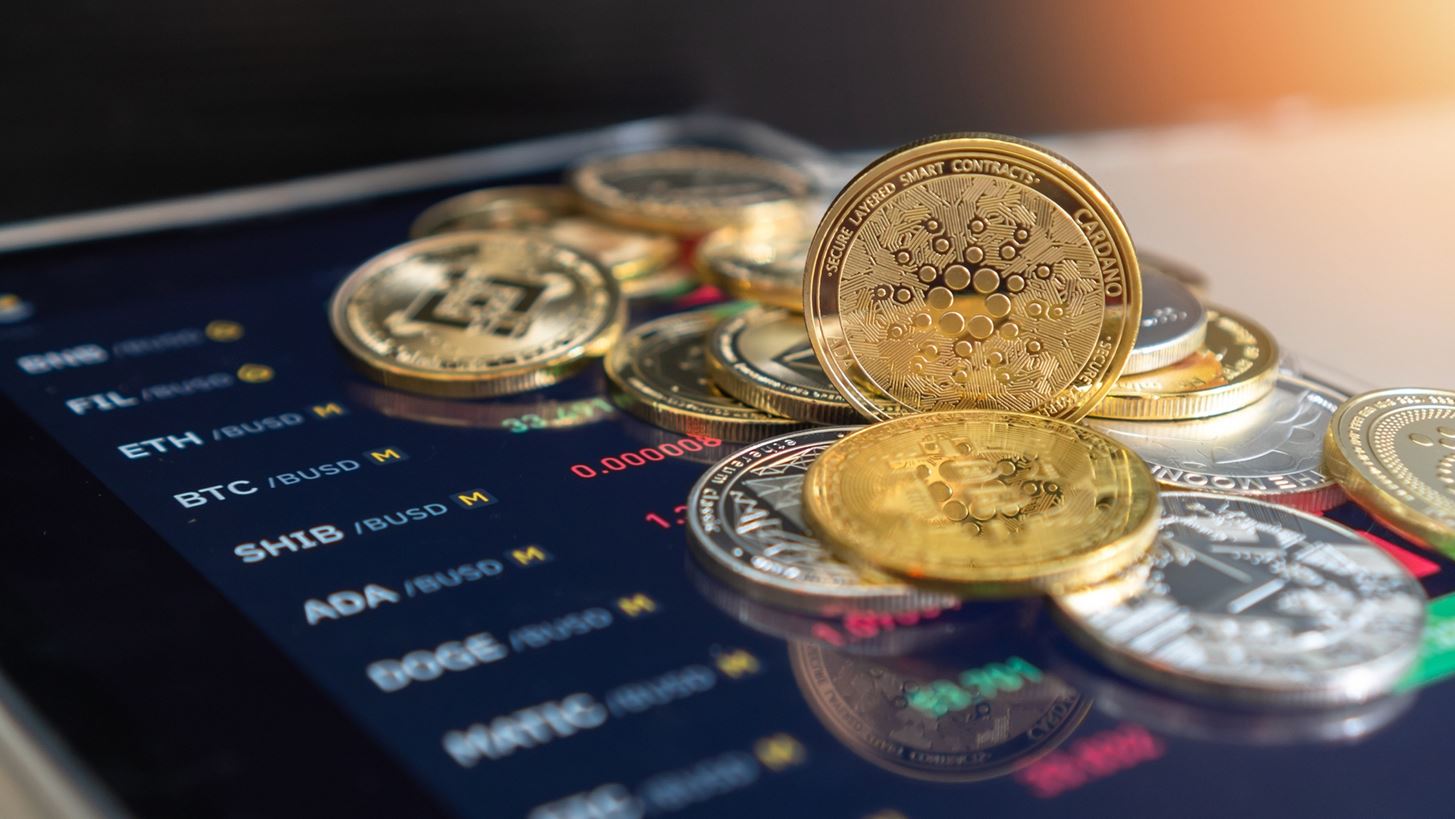
Από την 1η Ιανουαρίου 2027 αλλάζει ο τρόπος φορολόγησης των κερδών από κρυπτονομίσματα για τους ιδιώτες, καθώς προβλέπεται συντελεστής 10% στην καθαρή υπεραξία, εφόσον αυτή ξεπερνά τα 500 ευρώ μέσα στο ίδιο φορολογικό έτος.
Αυτό σημαίνει ότι ακόμη και ένα κέρδος 501 ευρώ οδηγεί σε φόρο 50,10 ευρώ, ενώ για κέρδη έως και 500 ευρώ δεν προκύπτει φορολογική επιβάρυνση με βάση τη συγκεκριμένη ρύθμιση.
Η αλλαγή περιλαμβάνεται στον νόμο 5354/2026, ο οποίος δημοσιεύθηκε στις 9 Νοεμβρίου και καθορίζει το νέο πλαίσιο για τη φορολόγηση των συναλλαγών με ψηφιακά περιουσιακά στοιχεία.
Ο υπολογισμός θα γίνεται με βάση το συνολικό αποτέλεσμα των συναλλαγών κάθε φορολογουμένου μέσα στη χρονιά, ανεξάρτητα από το εάν αυτές πραγματοποιήθηκαν μέσω ενός ή περισσότερων ανταλλακτηρίων.
Η εφαρμογή του ορίου των 500 ευρώ έχει ιδιαίτερη σημασία, καθώς η υπέρβασή του ενεργοποιεί τη φορολόγηση ολόκληρης της καθαρής υπεραξίας και όχι μόνο του ποσού που βρίσκεται πάνω από το όριο.
Για παράδειγμα, επενδυτής που εμφανίζει ετήσιο κέρδος 520 ευρώ θα καταβάλει φόρο 52 ευρώ, με αποτέλεσμα να του απομείνουν 468 ευρώ.
Αντίστοιχα, σε κέρδος 550 ευρώ ο φόρος διαμορφώνεται στα 55 ευρώ και το καθαρό ποσό στα 495 ευρώ. Με κέρδος 556 ευρώ, μετά την αφαίρεση του φόρου των 55,60 ευρώ, απομένουν 500,40 ευρώ.
Πώς προκύπτει η φορολογητέα υπεραξία
Η καθαρή υπεραξία υπολογίζεται από τη διαφορά μεταξύ της τιμής πώλησης και του κόστους απόκτησης των κρυπτονομισμάτων.
Στον υπολογισμό λαμβάνονται υπόψη και τα άμεσα έξοδα που συνδέονται με τις συναλλαγές, όπως οι προμήθειες αγοράς και πώλησης.
Χαρακτηριστικό είναι το παράδειγμα επενδυτή που αγοράζει συνολικά ένα Bitcoin σε δύο διαφορετικές συναλλαγές.
Στην πρώτη αποκτά 0,5 Bitcoin έναντι 30.000 ευρώ και στη δεύτερη άλλα 0,5 έναντι 40.000 ευρώ, καταβάλλοντας προμήθεια 100 ευρώ σε κάθε αγορά. Με βάση αυτά τα δεδομένα, το συνολικό κόστος κτήσης διαμορφώνεται σε 70.200 ευρώ ανά Bitcoin.
Εάν στη συνέχεια πουλήσει 0,4 Bitcoin και εισπράξει 31.920 ευρώ μετά την προμήθεια, το κόστος απόκτησης που αντιστοιχεί στην ποσότητα αυτή ανέρχεται σε 28.080 ευρώ. Έτσι, η καθαρή υπεραξία φτάνει τα 3.840 ευρώ και ο φόρος που αναλογεί σε 384 ευρώ.
Τι προβλέπεται για τις ζημιές
Σημαντική παράμετρος του νέου πλαισίου είναι και η δυνατότητα μεταφοράς ζημιών σε επόμενα φορολογικά έτη.
Εφόσον η ετήσια ζημιά ξεπερνά τα 500 ευρώ, μπορεί να μεταφερθεί για διάστημα έως πέντε ετών και να συμψηφιστεί με μελλοντικά κέρδη από συναλλαγές κρυπτονομισμάτων.
Για παράδειγμα, εάν ένας ιδιώτης καταγράψει ζημιά 2.000 ευρώ το 2027 και την επόμενη χρονιά εμφανίσει κέρδος 2.300 ευρώ, ο συμψηφισμός περιορίζει την καθαρή υπεραξία στα 300 ευρώ.
Καθώς το ποσό δεν ξεπερνά το όριο των 500 ευρώ, δεν προκύπτει φόρος με βάση τη συγκεκριμένη ρύθμιση.
Ξεχωριστή φορολόγηση για τις αποδόσεις από staking
Διαφορετική αντιμετώπιση προβλέπεται για τις αποδόσεις από staking, δηλαδή τα ποσά που λαμβάνουν οι κάτοχοι κρυπτονομισμάτων όταν δεσμεύουν τα ψηφιακά τους στοιχεία για τη συμμετοχή στην επικύρωση συναλλαγών ενός δικτύου.
Οι συγκεκριμένες αποδόσεις αντιμετωπίζονται ως τόκοι και φορολογούνται με συντελεστή 15%.
Έτσι, εάν ένας επενδυτής λάβει μέσα στο 2027 απόδοση 0,4 ETH, η οποία κατά τη στιγμή της καταβολής της αποτιμάται σε 1.200 ευρώ, ο φόρος ανέρχεται σε 180 ευρώ.
Παράλληλα, η ίδια αξία των 1.200 ευρώ καταγράφεται ως κόστος κτήσης για τα συγκεκριμένα κρυπτονομίσματα.
Με τις νέες διατάξεις, οι επενδυτές θα πρέπει να παρακολουθούν συνολικά τις αγορές, τις πωλήσεις, τις προμήθειες και τις ζημιές τους, καθώς το τελικό φορολογικό αποτέλεσμα δεν θα εξετάζεται μεμονωμένα ανά ανταλλακτήριο, αλλά σε ετήσια βάση για κάθε φορολογούμενο.
Tο pronews.gr δημοσιεύει κάθε σχόλιο το οποίο είναι σχετικό με το θέμα στο οποίο αναφέρεται το άρθρο. Ο καθένας έχει το δικαίωμα να εκφράζει ελεύθερα τις απόψεις του. Ωστόσο, αυτό δεν σημαίνει ότι υιοθετούμε τις απόψεις αυτές και διατηρούμε το δικαίωμα να μην δημοσιεύουμε συκοφαντικά ή υβριστικά σχόλια όπου τα εντοπίζουμε. Σε κάθε περίπτωση ο καθένας φέρει την ευθύνη των όσων γράφει και το pronews.gr ουδεμία νομική ή άλλα ευθύνη φέρει.
Δικαίωμα συμμετοχής στη συζήτηση έχουν μόνο όσοι έχουν επιβεβαιώσει το email τους στην υπηρεσία disqus. Εάν δεν έχετε ήδη επιβεβαιώσει το email σας, μπορείτε να ζητήσετε να σας αποσταλεί νέο email επιβεβαίωσης από το disqus.com
Όποιος χρήστης της πλατφόρμας του disqus.com ενδιαφέρεται να αναλάβει διαχείριση (moderating) των σχολίων στα άρθρα του pronews.gr σε εθελοντική βάση, μπορεί να στείλει τα στοιχεία του και στοιχεία επικοινωνίας στο [email protected] και θα εξεταστεί άμεσα η υποψηφιότητά του.