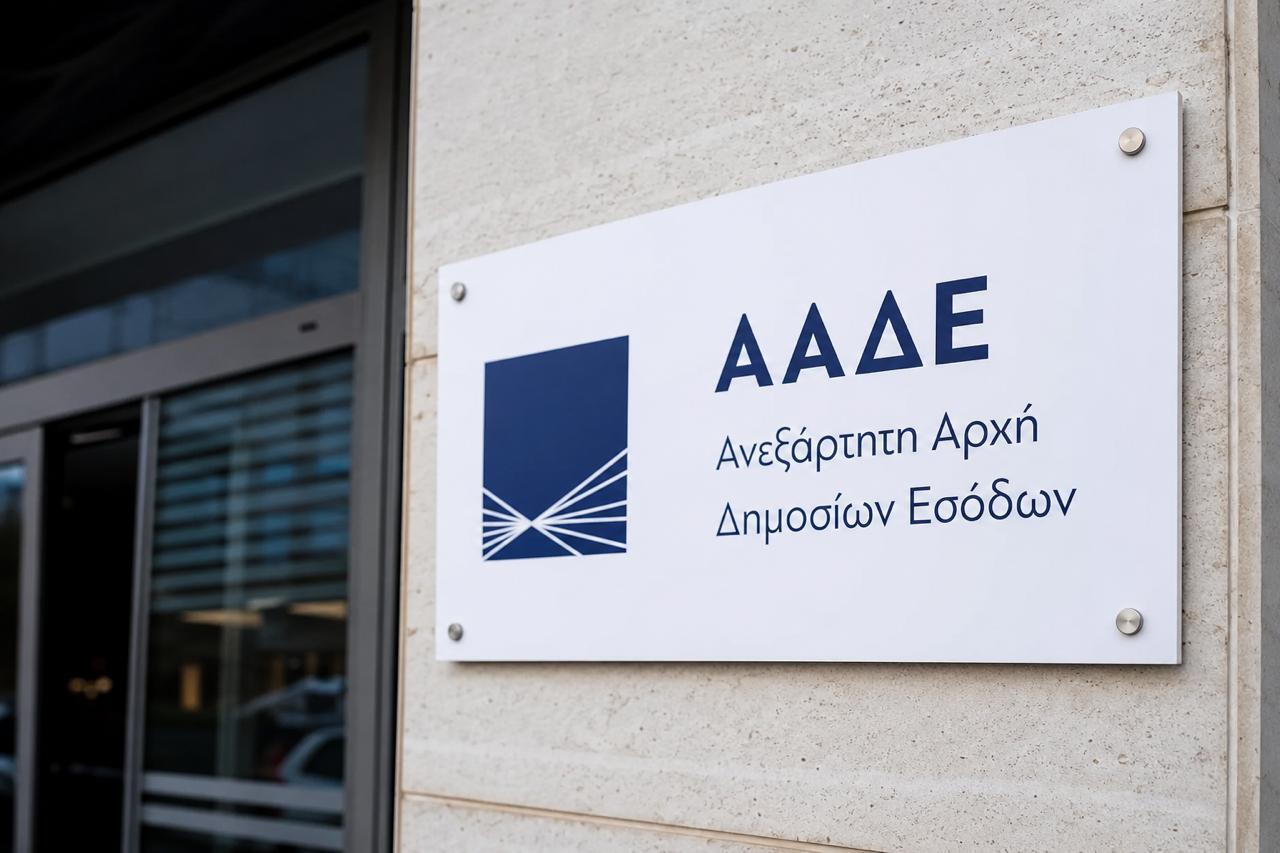
Σε αγώνα δρόμου για την ολοκλήρωση των φορολογικών ελέγχων βρίσκεται η ΑΑΔΕ, καθώς στις 31 Δεκεμβρίου 2026 εκπνέει η προθεσμία παραγραφής για μια σειρά φορολογικών υποθέσεων.
Οι ελεγκτικές υπηρεσίες καλούνται να ολοκληρώσουν τις απαραίτητες διαδικασίες, ώστε να μην χαθεί η δυνατότητα καταλογισμού πρόσθετων φόρων και προστίμων σε περιπτώσεις όπου έχουν εντοπιστεί παραβάσεις.
Σύμφωνα με το ισχύον πλαίσιο, η φορολογική διοίκηση πρέπει μέχρι το τέλος του έτους να έχει εκδώσει και κοινοποιήσει στον φορολογούμενο την οριστική πράξη διορθωτικού προσδιορισμού φόρου.
Εφόσον διαπιστώνονται πρόσθετες φορολογικές επιβαρύνσεις, μπορεί να έχει προηγηθεί η κοινοποίηση προσωρινής πράξης.
Οι υποθέσεις που βρίσκονται στο επίκεντρο αφορούν κυρίως εισοδήματα, ΦΠΑ και φορολογία κεφαλαίου, ενώ σε ορισμένες περιπτώσεις προβλέπονται παρατάσεις της βασικής πενταετούς προθεσμίας.
Ποιες υποθέσεις κλείνουν στο τέλος του 2026
Με βάση τους κανόνες παραγραφής, στις 31 Δεκεμβρίου 2026 συμπληρώνεται η πενταετία για τις υποθέσεις φορολογίας εισοδήματος του φορολογικού έτους 2020, για τις οποίες η προθεσμία υποβολής δήλωσης έληξε το 2021.
Στην ίδια κατηγορία περιλαμβάνονται υποθέσεις ΦΠΑ και φορολογίας κεφαλαίου που αφορούν το 2021, καθώς οι σχετικές δηλώσεις υποβλήθηκαν επίσης εντός εκείνου του έτους.
Παράλληλα, η προθεσμία φτάνει στη λήξη της για υποθέσεις φορολογίας εισοδήματος του 2019, όταν η αρχική ή τροποποιητική δήλωση κατατέθηκε το 2025, δηλαδή κατά το τελευταίο έτος της πενταετούς περιόδου. Σε αυτές τις περιπτώσεις προβλέπεται παράταση κατά ένα επιπλέον έτος.
Αντίστοιχη παράταση ισχύει για υποθέσεις ΦΠΑ και φορολογίας κεφαλαίου του 2020, εφόσον η αρχική ή τροποποιητική δήλωση υποβλήθηκε μέσα στο 2025.
Πότε παρατείνεται η προθεσμία ελέγχου
Η νομοθεσία προβλέπει συγκεκριμένες περιπτώσεις κατά τις οποίες η πενταετής παραγραφή μπορεί να επεκταθεί.
Ειδικότερα, εάν κατά το τελευταίο έτος της πενταετίας περιέλθουν σε γνώση των φορολογικών Αρχών νέες πληροφορίες από εξωτερικές πηγές, οι οποίες δεν προέρχονται από τη φορολογική διοίκηση, προβλέπεται παράταση για έναν ακόμη χρόνο.
Επιπλέον, όταν οι ελληνικές Αρχές ζητούν πληροφορίες από φορολογικές ή άλλες αρμόδιες υπηρεσίες του εξωτερικού, η προθεσμία παραγραφής παρατείνεται για όσο διάστημα απαιτείται μέχρι να διαβιβαστούν τα στοιχεία, με επιπλέον χρονικό περιθώριο ενός έτους από την παραλαβή τους.
Παράταση ενός έτους μετά την έκδοση αμετάκλητης δικαστικής απόφασης προβλέπεται επίσης σε περιπτώσεις ενδικοφανών προσφυγών ή άλλων ένδικων μέσων.
Οι υποθέσεις που φτάνουν στη δεκαετία
Ξεχωριστή κατηγορία αποτελούν οι περιπτώσεις στις οποίες το Δημόσιο μπορεί, υπό συγκεκριμένες προϋποθέσεις, να προχωρήσει σε προσδιορισμό φόρου μέσα σε διάστημα δέκα ετών.
Αυτό αφορά, μεταξύ άλλων, φορολογούμενους που δεν υπέβαλαν δήλωση μέσα στην αρχική πενταετή περίοδο. Έτσι, στις 31 Δεκεμβρίου 2026 συμπληρώνεται η δεκαετία για υποθέσεις φορολογίας εισοδήματος του 2015, καθώς και για υποθέσεις ΦΠΑ και φορολογίας κεφαλαίου του 2016, εφόσον δεν είχε υποβληθεί η προβλεπόμενη δήλωση κατά την περίοδο 2017-2021.
Δεκαετής προθεσμία μπορεί να εφαρμοστεί και όταν, μετά την παρέλευση της πενταετίας, φτάσουν σε οποιαδήποτε υπηρεσία της φορολογικής διοίκησης νέα στοιχεία ή πληροφορίες, τα οποία δεν ήταν δυνατόν να είναι γνωστά εντός της αρχικής περιόδου και αποδεικνύουν ότι η φορολογική οφειλή είναι μεγαλύτερη από εκείνη που είχε αρχικά προσδιοριστεί.
Ωστόσο, το συγκεκριμένο καθεστώς έχει βρεθεί στο επίκεντρο δικαστικών εξελίξεων. Με πρόσφατη απόφασή του, το Συμβούλιο της Επικρατείας έκρινε αντισυνταγματική τη δεκαετή παραγραφή, καθώς και τη δυνατότητα ακόμη μεγαλύτερης, έως και εικοσαετούς, παράτασης σε εξαιρετικές περιπτώσεις φοροδιαφυγής.
Η εξέλιξη αυτή δεν συνεπάγεται ότι διαγράφονται αυτομάτως όλες οι παλαιές φορολογικές οφειλές. Θέτει, ωστόσο, περιορισμούς στη δυνατότητα του Δημοσίου να επεκτείνει τις προθεσμίες ελέγχου και καταλογισμού φόρων και προστίμων πέρα από τα όρια που επιτρέπει το Σύνταγμα.
Το τέλος του 2026 αποτελεί, επομένως, κρίσιμο χρονικό ορόσημο για χιλιάδες φορολογικές υποθέσεις, καθώς η ολοκλήρωση των ελέγχων και η νόμιμη κοινοποίηση των πράξεων μέχρι την εκπνοή των σχετικών προθεσμιών καθορίζουν εάν το Δημόσιο θα διατηρήσει το δικαίωμα καταλογισμού φόρων.

Tο pronews.gr δημοσιεύει κάθε σχόλιο το οποίο είναι σχετικό με το θέμα στο οποίο αναφέρεται το άρθρο. Ο καθένας έχει το δικαίωμα να εκφράζει ελεύθερα τις απόψεις του. Ωστόσο, αυτό δεν σημαίνει ότι υιοθετούμε τις απόψεις αυτές και διατηρούμε το δικαίωμα να μην δημοσιεύουμε συκοφαντικά ή υβριστικά σχόλια όπου τα εντοπίζουμε. Σε κάθε περίπτωση ο καθένας φέρει την ευθύνη των όσων γράφει και το pronews.gr ουδεμία νομική ή άλλα ευθύνη φέρει.
Δικαίωμα συμμετοχής στη συζήτηση έχουν μόνο όσοι έχουν επιβεβαιώσει το email τους στην υπηρεσία disqus. Εάν δεν έχετε ήδη επιβεβαιώσει το email σας, μπορείτε να ζητήσετε να σας αποσταλεί νέο email επιβεβαίωσης από το disqus.com
Όποιος χρήστης της πλατφόρμας του disqus.com ενδιαφέρεται να αναλάβει διαχείριση (moderating) των σχολίων στα άρθρα του pronews.gr σε εθελοντική βάση, μπορεί να στείλει τα στοιχεία του και στοιχεία επικοινωνίας στο [email protected] και θα εξεταστεί άμεσα η υποψηφιότητά του.