Εκλογές: Βραζιλία, Σερβία, Ισραήλ, ΗΠΑ, Ισπανία. Όλα αλλάζουν...
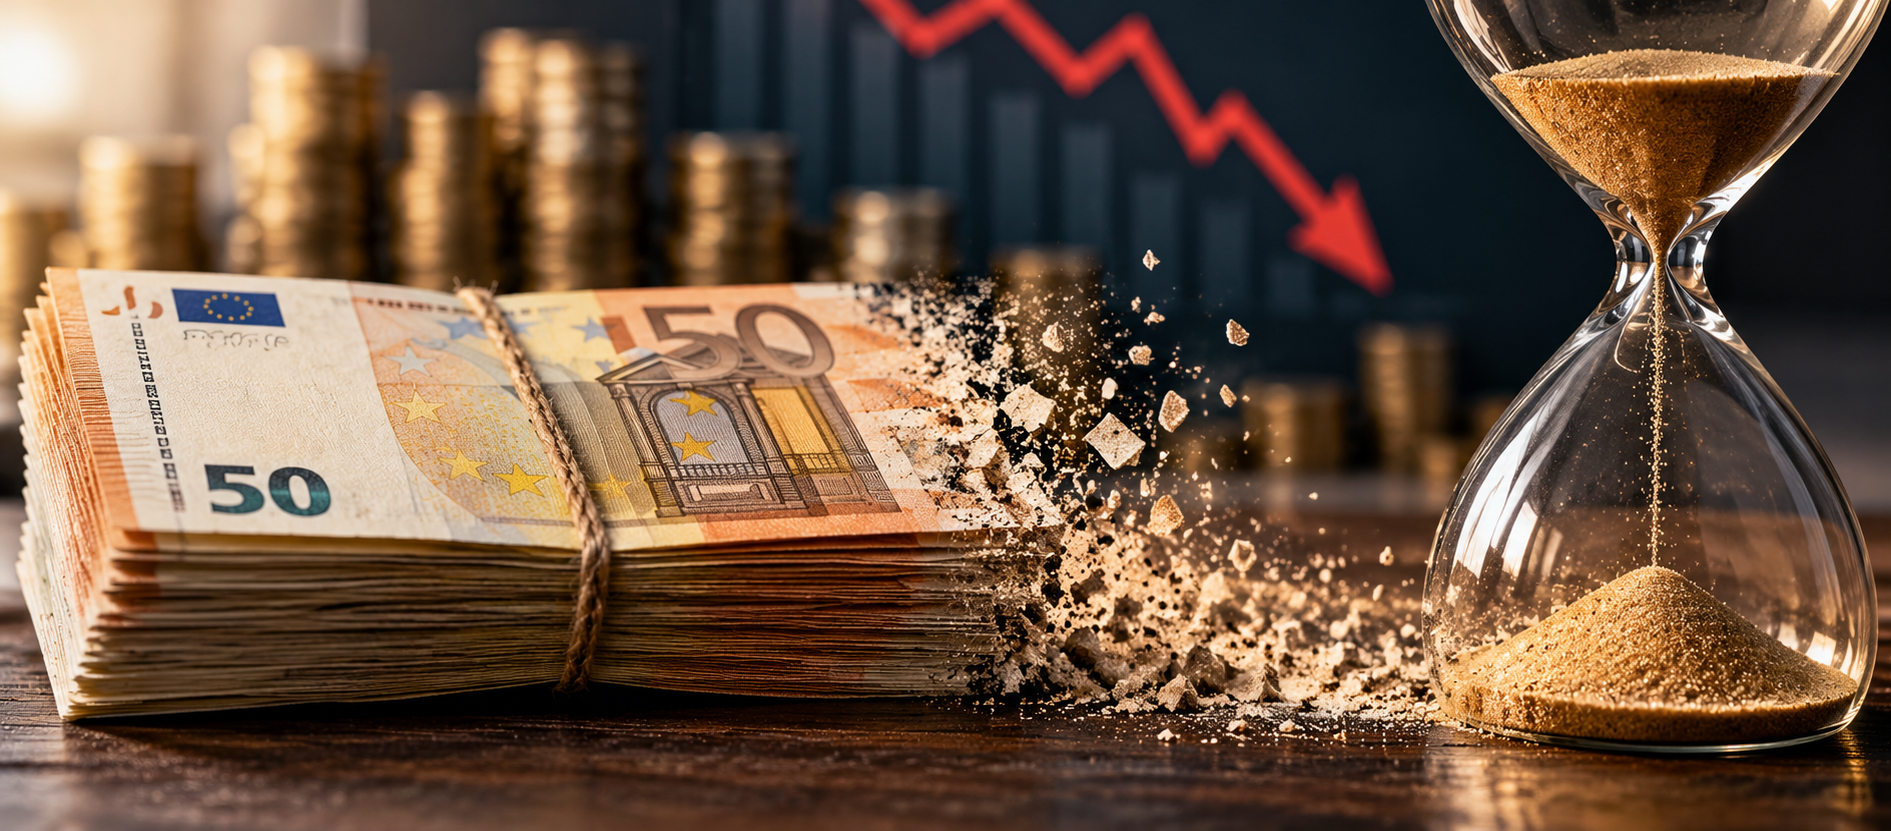
Το να έχει κάποιος 1.000 ευρώ στην άκρη ακούγεται πάντα καλύτερο από το να μην έχει καθόλου αποταμίευση. Το πρόβλημα είναι ότι τα χρήματα που μένουν ακίνητα για χρόνια δεν παραμένουν πραγματικά ίδια, ακόμη κι αν ο αριθμός στον λογαριασμό δεν αλλάξει ποτέ.
Ο λόγος είναι ο πληθωρισμός. Όταν οι τιμές των προϊόντων και των υπηρεσιών ανεβαίνουν, η αγοραστική δύναμη των χρημάτων μειώνεται. Με άλλα λόγια, τα 1.000 ευρώ παραμένουν 1.000 ευρώ, αλλά με αυτά μπορείς σταδιακά να αγοράσεις λιγότερα.
Τα 1.000 ευρώ δεν είναι πάντα «τα ίδια» 1.000 ευρώ
Ας υποθέσουμε ότι ο πληθωρισμός κινείται κατά μέσο όρο στο 3% ετησίως. Αν τα χρήματά σου δεν αποδίδουν τίποτα, μετά από έναν χρόνο τα 1.000 ευρώ θα έχουν αγοραστική δύναμη αντίστοιχη περίπου με 970 ευρώ σε σημερινές τιμές.
Μετά από πέντε χρόνια η διαφορά γίνεται πολύ πιο αισθητή. Η αγοραστική τους δύναμη θα έχει πέσει περίπου στα 860 ευρώ. Στα δέκα χρόνια, τα ίδια 1.000 ευρώ θα αντιστοιχούν σε κάτι λιγότερο από 750 ευρώ σημερινής αξίας.
Και αυτό χωρίς να έχει φύγει ούτε ένα ευρώ από τον λογαριασμό.
Αν ο πληθωρισμός είναι μεγαλύτερος, η απώλεια επιταχύνεται
Με μέσο πληθωρισμό 2%, η απώλεια σε βάθος δεκαετίας είναι σαφώς μικρότερη. Με 4% όμως, η εικόνα αλλάζει σημαντικά και τα 1.000 ευρώ μπορεί να έχουν αγοραστική δύναμη κοντά στα 675 ευρώ σε σημερινές τιμές.
Γι’ αυτό και ο πληθωρισμός συχνά περιγράφεται ως ένας «αόρατος φόρος» πάνω στις αποταμιεύσεις. Δεν αφαιρεί χρήματα απευθείας από τον λογαριασμό σου, αλλά μειώνει σταθερά το τι μπορούν να αγοράσουν.
Γιατί δεν το καταλαβαίνουμε αμέσως
Η απώλεια αγοραστικής δύναμης δεν φαίνεται όπως μια χρέωση στην τράπεζα. Αν είχες 1.000 ευρώ πέρυσι και εξακολουθείς να βλέπεις 1.000 ευρώ σήμερα, ο εγκέφαλος θεωρεί εύκολα ότι δεν έχει αλλάξει τίποτα.
Η διαφορά φαίνεται όταν πας να αγοράσεις τα ίδια πράγματα. Ένα καλάθι σούπερ μάρκετ, ένας καφές, ένα γεύμα, ένα εισιτήριο ή μια υπηρεσία που κόστιζε λιγότερο πριν από μερικά χρόνια μπορεί σήμερα να απαιτεί αισθητά περισσότερα χρήματα.
Έτσι, χωρίς να έχει μειωθεί το υπόλοιπό σου, έχει μειωθεί ουσιαστικά η δύναμή του.
Αυτό σημαίνει ότι δεν πρέπει να κρατάμε μετρητά;
Όχι. Η ύπαρξη ενός ποσού άμεσα διαθέσιμου είναι σημαντική για έκτακτες ανάγκες και απρόβλεπτα έξοδα. Το πρόβλημα ξεκινά όταν μεγάλα ποσά παραμένουν για χρόνια σε λογαριασμούς ή ακόμη και στο σπίτι χωρίς καμία απόδοση.
Εκεί η σύγκριση είναι απλή: αν τα χρήματα αποδίδουν λιγότερο από τον πληθωρισμό, τότε σε πραγματικούς όρους η αξία τους εξακολουθεί να μειώνεται. Αν, για παράδειγμα, μια κατάθεση αποδίδει 1% ενώ ο πληθωρισμός βρίσκεται στο 3%, η πραγματική απώλεια εξακολουθεί να υπάρχει.
Η διαφορά ανάμεσα στην αποταμίευση και την επένδυση
Η αποταμίευση έχει κυρίως στόχο την ασφάλεια και τη ρευστότητα. Η επένδυση έχει διαφορετικό στόχο: να προσπαθήσει να διατηρήσει ή να αυξήσει την αξία του κεφαλαίου με την πάροδο του χρόνου.
Αυτό βέβαια συνοδεύεται από διαφορετικά επίπεδα κινδύνου. Καμία επένδυση δεν πρέπει να αντιμετωπίζεται σαν εγγυημένος τρόπος προστασίας από τον πληθωρισμό και κάθε επιλογή χρειάζεται να εξετάζεται με βάση τον χρονικό ορίζοντα και το ρίσκο που μπορεί να αναλάβει κάποιος.
Το βασικό όμως παραμένει το ίδιο: το να μην κάνεις τίποτα με τα χρήματά σου δεν σημαίνει ότι η αξία τους μένει σταθερή.
Η μεγαλύτερη ζημιά φαίνεται με τον χρόνο
Σε έναν χρόνο, η διαφορά μπορεί να μοιάζει μικρή. Σε δέκα ή είκοσι χρόνια όμως, η επίδραση του πληθωρισμού συσσωρεύεται και γίνεται εντυπωσιακή.
Γι’ αυτό τα 1.000 ευρώ που φυλάχθηκαν κάποτε σε ένα συρτάρι μπορεί δεκαετίες αργότερα να αγοράζουν πολύ λιγότερα από όσα μπορούσαν όταν μπήκαν εκεί. Ο αριθμός πάνω στο χαρτονόμισμα δεν αλλάζει, αλλά η πραγματική του δύναμη αλλάζει συνεχώς.
Και αυτό είναι ίσως το πιο παράξενο με τα χρήματα: μπορεί να μην ξοδέψεις ούτε ένα ευρώ και παρ’ όλα αυτά, χρόνο με τον χρόνο, να γίνεσαι λίγο φτωχότερος.
Εσωτερική Ασφάλεια 11:42
Η Ρωσία κτύπησε ξανά με βαλλιστικούς πύραυλους Iskander-M και S-400 τη νότια γέφυρα του Κιέβου (upd)
Άστρα & Ζώδια 11:40
Τα τρία ζώδια που σήμερα 27 Οκτωβρίου αφήνουν πίσω τους τις οικονομικές δυσκολίες
Διάστημα 11:35
Σύμπαν: Οι συγκρούσεις άστρων ίσως εξηγούν τη γρήγορη δημιουργία υπερμεγεθών μαύρων τρυπών
Θρησκεία 11:35
Τι σημαίνει το «Μνήσθητί μου, Κύριε» – Η ιστορία πίσω από τη γνωστή φράση
Τηλεόραση 11:34
Μαρία Μιχαλοπούλου: Η «αγρότισσα» του GNTM άφησε τις πασαρέλες για τα πολυτελή σκάφη – O νέος έρωτας
Οικονομία 11:34
Έχεις 1.000 ευρώ στην άκρη; – Πόσο πραγματικά χάνουν σε αξία όσο μένουν ακίνητα
ygeiamasnews.gr
Πέννυ Μπαλτατζή: «Έπρεπε να διακόψω την κύηση σε προχωρημένη εγκυμοσύνη» – Η αποκάλυψή της (βίντεο)
Διεθνής Ασφάλεια 11:28
Ιράν: Οδηγίες προστασίας για ενδεχόμενο πυρηνικό πλήγμα των ΗΠΑ (βίντεο)
Πολιτική Προστασία 11:26
Κακοκαιρία: Ακυρώνονται οι μαθητικές παρελάσεις της 28ης Οκτωβρίου στα Δωδεκάνησα
Ένοπλες Συγκρούσεις 11:20
Ο Ουκρανός πρωθυπουργός καλεί τις επιχειρήσεις της χώρας να προετοιμαστούν για το χειρότερο σενάριο!
Ένοπλες Συγκρούσεις 11:11
Σε ισχύ βρίσκεται η εκεχειρία Ρωσίας – Ουκρανίας στο Όλεσκι από τα ξημερώματα της Τρίτης
Ένοπλες Συγκρούσεις 11:05
Κίεβο: Οι Ρώσοι διέλυσαν την Νότια Γέφυρα και το μετρό!
Εσωτερική Ασφάλεια 11:03
«Χωριάτικο»: Οι 20 «αχυράνθρωποι» και οι 400 εταιρείες στο μικροσκόπιο της ΕΛ.ΑΣ.
Εσωτερική Ασφάλεια 11:01
Άγιος Νικόλαος: Σώος ο άνδρας που έπεσε από πεζογέφυρα στις γραμμές του ΗΣΑΠ (upd)
Κόσμος 10:53
Μονακό: Μυστήριο με τον αιφνίδιο θάνατο του ξαδέρφου του πρίγκιπα Αλβέρτου σε ηλικία μόλις 29 ετών
Πρόσωπα 10:51
Το αφιέρωμα της Finos Film για τα 92α γενέθλια του Γιώργου Κωνσταντίνου (βίντεο)
Παρασκήνιο 10:44
Σάλος στην Κίνα με τον Κ.Εμπαπέ και το «αστείο» για τον Μ.Τσετούνγκ: Εταιρείες «κόβουν» τις χορηγίες
Ελληνική Οικονομία 10:43
Πόθεν έσχες: Παράταση έως τις 31 Δεκεμβρίου για τις δηλώσεις του 2026
Πρόσωπα 10:35
Σε ιδιωτικό θεραπευτήριο της Αθήνας νοσηλεύτηκε ο Βασίλης Παπακωνσταντίνου
Provocateur 10:35
Μετά την ΔΕΘ δρομολογήθηκαν νέα μέτρα συνολικής αξίας 800 εκατ. ευρώ αλλά δεν κερδίζουν οι πολίτες
Good life 10:30
Εφιάλτες: Γιατί το άγχος της ημέρας ακολουθεί τους ανθρώπους και στον ύπνο τους
Good life 10:25
«Bonesmashing»: Η επικίνδυνη τάση της Gen Z στη Ρωσία – Κτυπούν το πρόσωπό τους με σφυριά!
Εσωτερική Ασφάλεια 10:19
Γιώργος Μαζωνάκης: «Φαρμακευτική δηλητηρίαση» αναφέρει το πόρισμα των τοξικολογικών εξετάσεων!
Εσωτερική Ασφάλεια 10:11
Πέλλα: Συνελήφθησαν πατέρας και γιος που έσκαβαν σε ρέμα για να βρουν αρχαία αντικείμενα
Auto - Moto 10:06
Τα λάθη που πρέπει να αποφύγεις όταν θολώνουν τα τζάμια του αυτοκινήτου στη βροχή
Auto - Moto 10:00
Alfa Romeo Montreal: Για να κυκλοφορήσει, θέλει την ψήφο σου
Provocateur 09:59
Στα ύψη τα ιδιωτικά νοσήλια στην Ελλάδα σε σχέση με χώρες της ΕΕ
Τηλεόραση 09:56
First Dates: «Με το που τον είδα, μου ήρθε να γελάσω» – Η αντίδραση της Ανδριάνας για τον Αλέξανδρο
Διεθνής Ασφάλεια 09:53
Την κατάσχεση του διαβατηρίου του Φ.Μπολσονάρου διέταξε το Ανώτατο Δικαστήριο της Βραζιλίας
Ιστορία 09:52
28η Οκτωβρίου 1940: Η μάχη στην Πίνδο που σταμάτησε την ιταλική προέλαση
ΝΔ 09:46
Οι τέσσερις νέοι αναπληρωτές εκπρόσωποι Τύπου της ΝΔ: Ποιοι είναι και τα βιογραφικά τους
OPINION
MAKER
MAKER
MOST READ 72h
MOST POPULAR 24h
ΣΧΟΛΙΑΣΤΕ ΤΟ ΑΡΘΡΟ
Tο pronews.gr δημοσιεύει κάθε σχόλιο το οποίο είναι σχετικό με το θέμα στο οποίο αναφέρεται το άρθρο. Ο καθένας έχει το δικαίωμα να εκφράζει ελεύθερα τις απόψεις του. Ωστόσο, αυτό δεν σημαίνει ότι υιοθετούμε τις απόψεις αυτές και διατηρούμε το δικαίωμα να μην δημοσιεύουμε συκοφαντικά ή υβριστικά σχόλια όπου τα εντοπίζουμε. Σε κάθε περίπτωση ο καθένας φέρει την ευθύνη των όσων γράφει και το pronews.gr ουδεμία νομική ή άλλα ευθύνη φέρει.
Δικαίωμα συμμετοχής στη συζήτηση έχουν μόνο όσοι έχουν επιβεβαιώσει το email τους στην υπηρεσία disqus. Εάν δεν έχετε ήδη επιβεβαιώσει το email σας, μπορείτε να ζητήσετε να σας αποσταλεί νέο email επιβεβαίωσης από το disqus.com
Όποιος χρήστης της πλατφόρμας του disqus.com ενδιαφέρεται να αναλάβει διαχείριση (moderating) των σχολίων στα άρθρα του pronews.gr σε εθελοντική βάση, μπορεί να στείλει τα στοιχεία του και στοιχεία επικοινωνίας στο [email protected] και θα εξεταστεί άμεσα η υποψηφιότητά του.